Address:
 Email:
CÁCH TÍNH THUẾ NHẬP KHẨU VÀ THUẾ GTGT HÀNG NHẬP KHẨU MỚI NHẤT
Tổng số tiền thuế phải trả cho lô hàng khi nhập khẩu là bao nhiêu? Đây là câu hỏi đầu tiên mà bất kỳ nhà nhập khẩu nào cũng đặt ra khi bắt đầu đưa hàng về Việt Nam. Việc xác định chính xác nghĩa vụ thuế giúp doanh nghiệp chủ động dự toán chi phí kinh doanh, hạn chế tối đa rủi ro chậm thông quan và tránh các khoản phạt do khai báo sai sót.
Vậy cách tính thuế nhập khẩu và thuế giá trị gia tăng (GTGT) hàng nhập khẩu được thực hiện như thế nào? Bài viết dưới đây sẽ hướng dẫn chi tiết công thức, trình tự tính toán kèm ví dụ thực tế giúp doanh nghiệp dễ dàng áp dụng.
Lưu ý quy định hiện hành: Nội dung bài viết được tổng hợp theo quy định pháp luật thuế mới nhất, bao gồm Luật Thuế GTGT số 48/2024/QH15 (có hiệu lực từ 01/07/2025), Nghị định số 181/2025/NĐ-CP, Nghị định số 359/2025/NĐ-CP và Nghị định số 144/2026/NĐ-CP.
Căn Cứ Pháp Lý Tham Khảo
- Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13 và các văn bản sửa đổi, bổ sung, hướng dẫn thi hành.
- Nghị định số 26/2023/NĐ-CP ngày 31/05/2023 về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế ngoài hạn ngạch thuế quan.
- Luật Thuế giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024 (có hiệu lực từ 01/07/2025).
- Nghị định số 181/2025/NĐ-CP, Nghị định số 359/2025/NĐ-CP và Nghị định số 144/2026/NĐ-CP quy định chi tiết thi hành Luật Thuế GTGT.
- Thông tư số 69/2025/TT-BTC hướng dẫn chi tiết thi hành Nghị định số 181/2025/NĐ-CP.
1. Hàng Nhập Khẩu Phải Chịu Những Loại Thuế Nào?
Tùy thuộc vào loại hàng hóa, chính sách quản lý và xuất xứ, một lô hàng khi nhập khẩu vào Việt Nam có thể phải chịu một hoặc nhiều khoản thuế sau:
- Thuế nhập khẩu (Khoản thuế bắt buộc phổ biến nhất)
- Thuế giá trị gia tăng (GTGT/VAT khâu nhập khẩu)
- Thuế tiêu thụ đặc biệt (TTĐB): Áp dụng cho mặt hàng xa xỉ, rượu, bia, thuốc lá, ô tô...
- Thuế bảo vệ môi trường (BVMT): Áp dụng cho xăng dầu, túi nilon, hóa chất...
- Thuế chống bán phá giá / Thuế tự vệ / Thuế chống trợ cấp: Áp dụng theo các quyết định phòng vệ thương mại đối với từng nhóm hàng/thị trường cụ thể.
Biểu thuế nhập khẩu và mức thuế suất phụ thuộc trực tiếp vào Mã HS (HS Code), Xuất xứ hàng hóa (C/O) và chính sách thuế áp dụng tại thời điểm mở tờ khai.
2. Cách Tính Thuế Nhập Khẩu Chi Tiết
Công thức tổng quát: Thuế nhập khẩu = Trị giá tính thuế NK x Thuế suất thuế NK
Xác định Trị giá tính thuế Hải quan: Trị giá tính thuế hàng nhập khẩu được xác định dựa trên giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên. Trong giao dịch thông thường, trị giá này tương đương với giá CIF (bao gồm: Giá hàng FOB + Cước vận chuyển quốc tế F + Phí bảo hiểm I).
Ví dụ minh họa: Doanh nghiệp nhập khẩu lô hàng thiết bị có thông tin sau:
- Trị giá tính thuế (CIF): 10,000 USD
- Tỷ giá tính thuế Hải quan : 25,000 VNĐ/USD
- Thuế suất thuế nhập khẩu: 10%
Các bước tính thuế nhập khẩu:
- Trị giá tính thuế quy đổi: 10,000 x 25,000 = 250,000,000 VNĐ
- Thuế nhập khẩu phải nộp: 250,000,000 x 10% = 25,000,000 VNĐ
3. Cách Tính Thuế GTGT Hàng Nhập Khẩu
Một điểm quan trọng doanh nghiệp cần lưu ý: Thuế GTGT hàng nhập khẩu KHÔNG tính trên giá trị hóa đơn (Invoice) gốc, mà tính trên tổng trị giá lô hàng đã cộng thêm các khoản thuế khâu nhập khẩu.
Công thức xác định:
- Giá tính thuế GTGT = Trị giá tính thuế NK + Thuế NK + Thuế TTĐB + Thuế BVMT (nếu có)
- Thuế GTGT hàng nhập khẩu = Giá tính thuế GTGT x Thuế suất GTGT
Mức thuế suất GTGT nhập khẩu hiện nay thường áp dụng ở các mức 0%, 5%, 8% hoặc 10% tùy thuộc vào danh mục quy định của pháp luật thuế.
4. Ví Dụ Thực Tế Tính Cả Thuế Nhập Khẩu Và Thuế GTGT
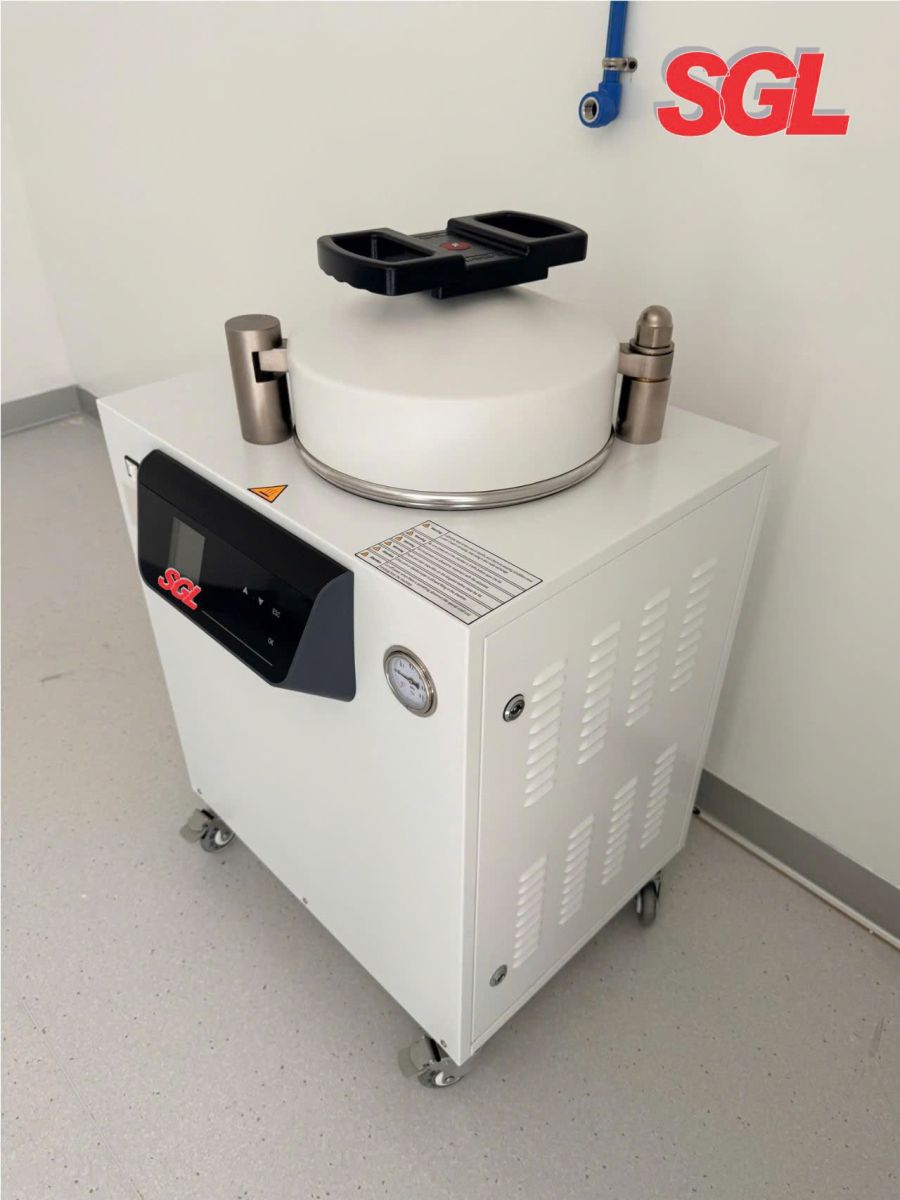
Giả sử doanh nghiệp nhập khẩu lô hàng Máy hấp tiệt trùng nhiệt độ cao dùng trong y tế với các thông tin sau:
- Trị giá tính thuế (CIF): 10,000 USD
- Tỷ giá hải quan quy đổi: 1 USD = 25,000 VNĐ
- Trị giá tính thuế quy đổi VNĐ: 250,000,000 VNĐ
- Thuế suất Thuế Nhập Khẩu: 0%
- Thuế suất Thuế GTGT: 5%
- Lô hàng không thuộc diện chịu Thuế TTĐB hay Thuế BVMT.
Trình tự tính toán:
- Bước 1: Tính Thuế Nhập Khẩu = 250,000,000 x 0% = 0 VNĐ
- Bước 2: Xác định Giá tính thuế GTGT = 250,000,000 + 0 = 250,000,000 VNĐ
- Bước 3: Tính Thuế GTGT = 250,000,000 x 5% = 12,500,000 VNĐ
=> Tổng số tiền thuế doanh nghiệp phải nộp cho lô hàng: 12,500,000 VNĐ
5. Trường Hợp Hàng Nhập Khẩu Có Thuế Tiêu Thụ Đặc Biệt
Đối với hàng hóa thuộc diện chịu Thuế Tiêu thụ đặc biệt (như rượu, bia, thuốc lá, ô tô...), quy trình tính toán tuân theo trình tự tầng bậc bắt buộc:
Trị giá tính thuế NK -> Thuế NK -> Thuế TTĐB -> Giá tính thuế GTGT -> Thuế GTGT
Công thức tính Thuế TTĐB: Thuế TTĐB = (Trị giá tính thuế NK + Thuế NK) x Thuế suất Thuế TTĐB
Sau đó, khoản Thuế TTĐB vừa tính được sẽ được cộng trực tiếp vào Giá tính thuế GTGT để làm cơ sở tính thuế GTGT khâu cuối cùng.
6. Thuế Nhập Khẩu Có Thể Là 0% Không?
Hàng hóa hoàn toàn có thể đạt mức thuế nhập khẩu 0% nếu thuộc các trường hợp sau:
- Mức thuế suất ưu đãi MFN trong Biểu thuế quy định 0%.
- Hàng hóa có Giấy chứng nhận xuất xứ (C/O) hợp lệ đáp ứng điều kiện hưởng thuế suất ưu đãi đặc biệt theo các Hiệp định thương mại tự do (FTA) như Form E, Form D, Form EUR.1, Form CPTPP...
Lưu ý: Doanh nghiệp không nên chỉ nhìn vào tên hàng để kết luận mức thuế. Cần kiểm tra đồng thời: Mã HS, Biểu thuế cập nhật, Nước xuất xứ, Tính hợp lệ của C/O và các chính sách quản lý chuyên ngành tại thời điểm đăng ký tờ khai.
7. Hàng Có Thuế Nhập Khẩu 0% Thì Có Phải Nộp Thuế GTGT Không?
Thuế nhập khẩu và Thuế GTGT là hai sắc thuế độc lập nhau. Do đó, việc mặt hàng có thuế nhập khẩu 0% không đồng nghĩa với việc được miễn thuế GTGT.
Hầu hết các mặt hàng khi nhập khẩu vào Việt Nam vẫn phải chịu thuế GTGT (5%, 8% hoặc 10%), trừ các trường hợp đặc biệt thuộc danh mục đối tượng không chịu thuế GTGT theo quy định của Luật Thuế GTGT.
8. Các Yếu Tố Ảnh Hưởng Trực Tiếp Đến Số Thuế Phải Nộp
Để đảm bảo tính đúng và đủ số thuế khâu nhập khẩu, doanh nghiệp cần rà soát kỹ 5 yếu tố cốt lõi:
- Mã HS Code: Quyết định khung thuế suất áp dụng. Khai sai mã HS có thể dẫn đến việc phạt vi phạm hành chính và truy thu thuế.
- Trị giá Hải quan: Bao gồm tiền hàng và các khoản điều chỉnh cộng (cước vận chuyển F, bảo hiểm I, ...).
- Xuất xứ & C/O: Căn cứ để áp dụng thuế suất ưu đãi đặc biệt (có thể giảm thuế NK về 0%).
- Thuế suất GTGT: Cần xác định chính xác nhóm hàng thuộc diện 5%, 8%, 10% hay không chịu thuế.
- Các sắc thuế phụ: Xác định lô hàng có thuộc diện chịu thuế TTĐB, BVMT hoặc thuế chống bán phá giá hay không.

9. Doanh Nghiệp Cần Chuẩn Bị Gì Trước Khi Nhập Khẩu?
Để chủ động ngân sách và tránh phát sinh chi phí lưu kho bãi do vướng mắc thủ tục hải quan, doanh nghiệp nên chuẩn bị bộ chứng từ dự toán bao gồm:
- Tên hàng hóa & Mô tả kỹ thuật chi tiết (Catalogue / Specification)
- Mã HS dự kiến & Commercial Invoice (Hóa đơn thương mại)
- Điều kiện Incoterms ký kết (FOB, CIF, EXW...)
- Chứng từ cước vận chuyển (Bill of Lading) và phí bảo hiểm (nếu có)
- Giấy chứng nhận xuất xứ (C/O) đúng form ưu đãi
- Tra cứu trước chính sách quản lý chuyên ngành (kiểm tra chất lượng, hợp quy...)
10. Dịch Vụ Hải Quan & Tối Ưu Chi Phí Thuế Tại Superstar Global Logistics
Đối với các doanh nghiệp mới hoặc chưa có bộ phận Logistics chuyên trách, việc tự áp mã HS và tự tính toán thuế hải quan dễ dẫn đến những rủi ro không đáng có. Superstar Global Logistics mang đến giải pháp trọn gói đồng hành cùng doanh nghiệp:
- Tư vấn mã HS & Thuế suất: Hỗ trợ áp mã HS chính xác, dự toán chuẩn xác nghĩa vụ thuế trước khi hàng về cảng.
- Kiểm tra chứng từ & C/O: Rà soát bộ chứng từ xuất nhập khẩu, tư vấn hợp lệ C/O để giúp doanh nghiệp hưởng ưu đãi thuế 0%.
- Dịch vụ Thông quan Trọn gói: Thực hiện thủ tục hải quan nhanh chóng, tối ưu thời gian và chi phí lưu bãi.
- Vận chuyển Door-to-Door: Đảm bảo chuỗi cung ứng liền mạch từ kho người bán quốc tế về tận kho người mua tại Việt Nam.
Lưu ý: Số thuế thực tế phải nộp sẽ dựa trên hồ sơ hải quan chính thức, trị giá tính thuế và kết quả phân luồng thông quan tại thời điểm đăng ký tờ khai.
Kết Luận
Việc nắm vững cách tính thuế nhập khẩu và thuế GTGT theo đúng quy định pháp luật sẽ giúp doanh nghiệp chủ động trong bài toán chi phí và đảm bảo hoạt động thương mại diễn ra suôn sẻ. Kiểm tra kỹ mã HS, trị giá tính thuế và chính sách C/O trước khi mở tờ khai là chìa khóa giúp tối ưu chi phí hợp pháp cho doanh nghiệp